「通って、泊まれて、家にもきてくれる」「住み慣れた家で24時間365日の安心」「臨機応変な対応、自立支援、医療の安心」
TOPページ法人概要代表理事 中島康晴代表中島康晴のブログ人材マネジメント方針採用情報法人本部研修・研究センター貸し会議室・貸しスペース地域福祉センターコミュニティホーム仁伍地域福祉センター仁伍地域福祉センター向永谷地域福祉センター宮浦西地域福祉センター鹿川地域福祉センター幸崎地域福祉センター佐方地域福祉センター北吉津すまいる川内すまいる仁伍三原市デイサービスセンターさぎうら社会貢献ひまわりの会メディア掲載情報お問い合わせ新着情報リンク集サイトマップ


中島康晴
地域の絆 代表理事 中島康晴
NPO法人の新会計基準に対する疑問
2012/03/07 16:36:08 社会全般

「特定非営利活動促進法(NPO法)改正に関する説明会」(広島県主催)が昨日福山市内で開かれました。当法人もNPO法人ということもあり、また旧来より社会的企業やコミュニティビジネスに関心のある身でもありましたので進んで参加させて頂きました。
法律が改正されることの説明が専らだったのですが、NPO法人新会計基準の説明に入った途端、私の中に猜疑心と不信感が芽生え始めました。引っかかったのは「ボランティア受入評価益」という勘定科目です。資料によれば「提供を受けたボランティアからの役務の金額を、合理的に算定し外部資料等によって客観的に把握でき、ボランティア評価費用と合わせて計上する方法を選択した場合に計上する」とあります。つまり、ボランティア活動で得た人件費等の見えにくい利益を数値化して決算書に挙げるという発想です。もちろんそれに伴って発生する経費は、「ボランティア評価費用」として計上するのだとか。
質疑応答の場で以下のように質問させて頂きました。NPO法人の活動はその社会性の高い理念がゆえに、目に見えない経費を払いながら多くの社会貢献活動を実践している。目に見えない数値化しづらい活動経費は数多ある。その中で、ボランティアの受け入れに関する利益とその経費にのみ焦点化して数値化する根拠を示していただきたい。また、ボランティア活動で得た利益を数値化し決算書に計上することで、決算書上の純利益等が実際の貨幣価値よりも大きな数字となることが予測される。そのことによって、NPO法人の財政状況は安定化しているので、公的支援は必要ないと判断される材料になりはしないかと危惧していると意見を述べました(述べた意見は議事録に残していただくよう要請しています)。
担当者の回答としては、飽く迄参考基準なので、この勘定科目を強要するものではないとご説明いただけました。しかし、根拠の無いものを基準に入れるべきではないとお答えしています。これは県レベルの話ではないことは十分承知していますが、この間NPO法の動向に目を見張ることなく過ごしておりましたので、寝耳に水の状況で思わず質疑をさせて頂いた次第です。
NPOは、市民が主体的にまちづくりを行うための強力な“武器”になることは否定しませんが、しかし、であるからと言って、政府や行政がNPOに公的責任を押し付けることにそれが帰結しては本末転倒です。公助をしっかりと担保しながらも、それでも不足する部分、更に充足させるために互助や共助があり、NPOの存在がそこで生きてくるはずです。
NPO等のボランタリーな組織は、継続性や一定性もしくは専門性に弱いと一般的には評されているところです。そのような弱みをしっかりとフォーマルな公的機関で支援及び補完していく必要があります。ましてや、欧米、韓国のように寄付文化が確立していない日本社会においてNPOが自立していく素地は極めて脆弱であると言わざるを得ません。NPOの自立性や責任性を担保しながらも、政府や行政が、それを側面的に支え、保持していく姿勢も欠かせぬ重要な役割となるはずです。
昨今では、「新しい公共」が叫ばれ出しました。しかしこの「新しさ」は、今までの公的サービスはしっかりと維持・継続されながらも、それに加えた形で、市民や事業者等が連携を図りより「豊かな」社会を構築するものでなければならないはずです。公的責任を減退させるために、共助・互助・自助を増幅させるためだけのものであれば、それは全くの「新しさ」を欠いた大時代の代物として世界の失笑を買うことでしょう。
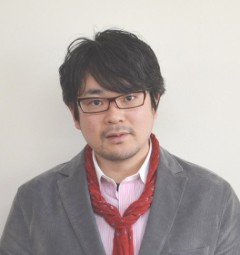
主な職歴は、デイサービスセンター生活相談員、老人保健施設介護職リーダー、デイサービス・グループホーム管理者。福祉専門職がまちづくりに関与していく実践の必要性を感じ、2006年2月20日特定非営利活動法人地域の絆を設立。学生時代に参加した市民運動「市民の絆」の名前をヒントに命名。
| << | 2012年03月 | >> |
|---|
| Mon | Tue | Web | Thu | Fri | Sat | Sun |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | |||
| 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| 19 | 20 | 21 | 22 | 23 | 24 | 25 |
| 26 | 27 | 28 | 29 | 30 | 31 |
- 地域の絆の今日までの歩み、そして、これからの道筋【創立10周年誌コメント】
- 東京五輪エンブレム問題の背景にあるもの
- 議論をすることの馬鹿らしさ
- 【通所サービス編】地域の一員として認められるためのさまざまな取組み実践例
- 福祉車両にはステッカーを堂々と貼りなさい
- 2015年 年頭の辞※1
- 自己責任論と「地域の絆」
- 共に生きることの責任
- 「支援」が「支配」に変容するとき
- 言語化と専門性
 RSS 2.0
当サイトで使用されている全ての画像および文章を無断で複製・転載・販売することを堅く禁じます。
すべての内容は日本の著作権法及び国際条約によって保護を受けています。
Copyright 特定非営利活動法人 地域の絆 All Rights Reserved.
すべての内容は日本の著作権法及び国際条約によって保護を受けています。
Copyright 特定非営利活動法人 地域の絆 All Rights Reserved.